
上美股份把PDRN这盘棋又往前推了一步。
9月21日,丽驻兰母公司、韩国再生医学企业PharmaResearch宣布与上美股份签署战略合作备忘录。双方将围绕化妆品线丽驻兰(REJURAN COSMETICS)在中国市场展开合作,并计划成立合资公司。
要知道,PharmaResearch的成长几乎与PDRN/PN在韩国医美市场的崛起同步,其医美产品矩阵已经成熟,相关技术又延伸到化妆品线丽驻兰。
与此同时,上美近两年也在加速押注PDRN,韩束、聚光白等品牌已把这一成分带入产品线。
那么,既然上美已经能自己做PDRN产品,为什么还要和一家靠PDRN/PN打出品牌认知的韩国企业成立合资公司?
PharmaResearch是一家韩国再生医学企业,围绕DNA相关技术布局了医疗器械、药品和化妆品业务,丽驻兰是其代表性品牌。丽驻兰化妆品是韩国首个以PDRN为核心的护肤品牌,其PDRN源自医美线的技术积累。
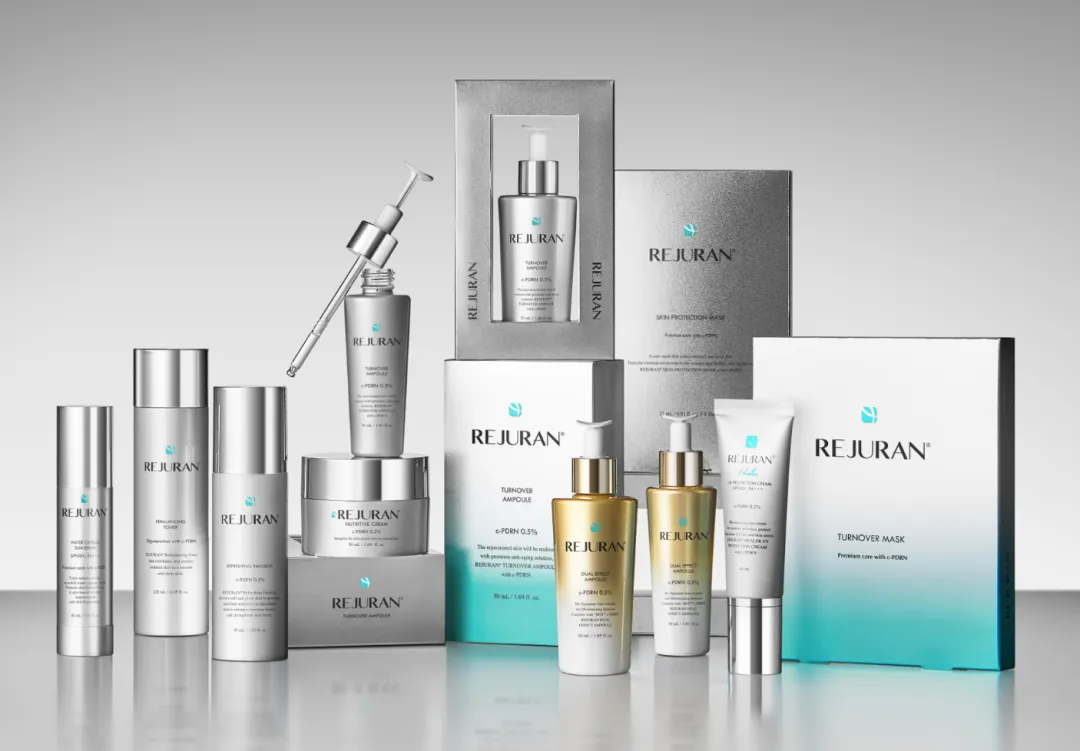
▍丽驻兰化妆品矩阵图(部分)
在化妆品线,它把专利DOT技术转化为化妆品级原料DOT c-PDRN,以此搭建丽驻兰化妆品的产品体系,并定位为基于再生医学技术的高端功效护肤品牌。
而本次合作,上美接手的正是丽驻兰化妆品线。
PharmaResearch在官方新闻稿中,把这次合作定义为“丽驻兰化妆品在中国市场的落地与本土化”。双方不再停留在韩国生产、中国销售的成品供应模式,而是延伸到本土化产品开发、丽驻兰化妆品品牌业务,并计划成立合资公司。合资股权、业务边界和双方角色尚未公布,预计年内确定。
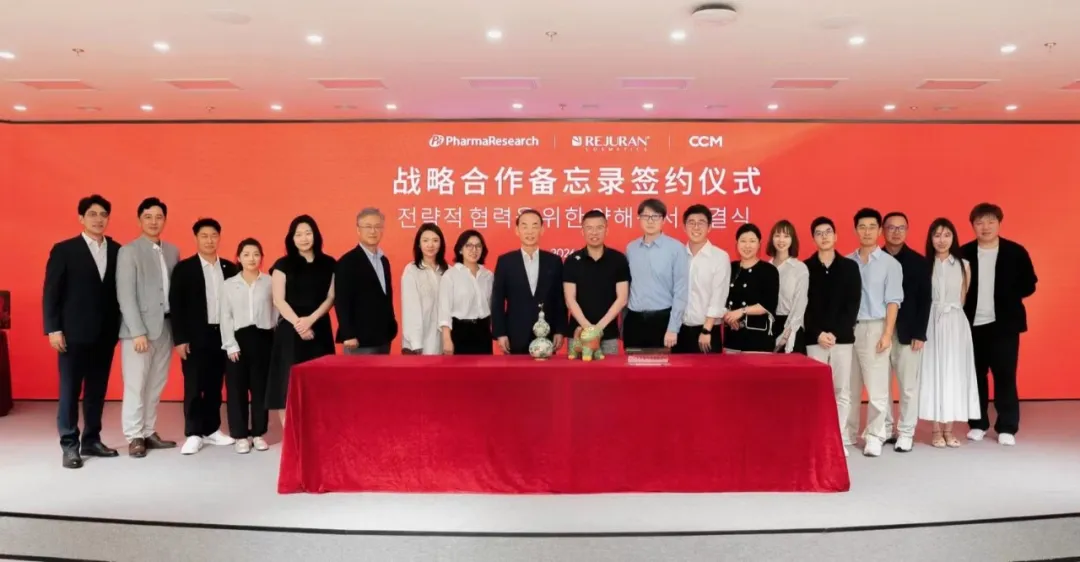
▍图源:PharmaResearch官网
如果这些计划落地,上美或将主导丽驻兰化妆品在中国的本土化运营,包括产品开发和渠道落地。
目前,丽驻兰化妆品已经在中国有了初步的零售基础。今年1月,该品牌在丝芙兰中国线上首发,3月起进入全国约200家丝芙兰门店,成为丝芙兰中国The Next Big Thing项目引入的首个韩妆品牌,首批产品覆盖安瓶、面霜和面膜。
但过去几年,丽驻兰化妆品一直是韩国生产、中国销售的进口模式。上美这次要做的,很有可能是把这条线推进到中国本土化经营。
实际上,PharmaResearch正在加快丽驻兰化妆品的全球扩张。今年3月,品牌进入美国丝芙兰线上渠道并铺进约380家门店,随后扩张到亚马逊、加拿大等市场。6月,PharmaResearch决定收购美国化妆品OEM/ODM企业CG USA,把韩国出口成品模式转向当地研发、生产和供应。
中国是它全球本土化战略的下一站,只是打法不同:美国买厂,中国选上美。
上美不是PDRN赛道的旁观者。
今年以来,PDRN进入国内头部美妆公司的新品密集期。申万宏源6月发布的PDRN专题报告提到,上美旗下韩束、聚光白已推出PDRN水光棒、特护次抛以及聚光白胶原三文鱼水光次抛精华液。珀莱雅、丸美、贝泰妮也在加快布局。
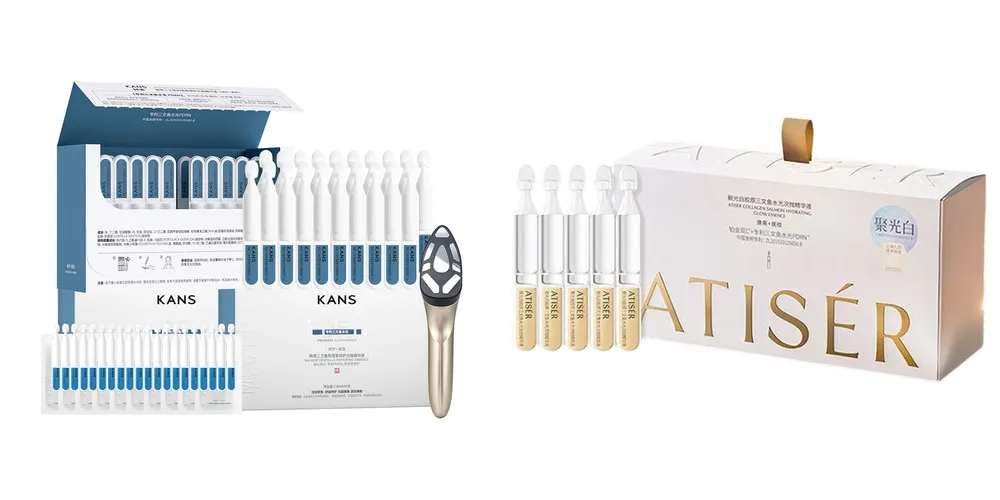
▍韩束PDRN胶原棒(左);聚光白三文鱼水光次抛(右)
PDRN赛道已经越来越拥挤。越来越多品牌都能推出PDRN精华、面膜或次抛之后,含有PDRN本身带来的差异正在缩小。真正拉开距离的,是PDRN从哪里来、如何制备、有没有独有技术,以及品牌能否围绕这套技术建立稳定的消费者认知。
丽驻兰的优势恰恰就在这里。
对后来进入的品牌,PDRN是一种可以采购、组合进配方的原料;对丽驻兰,PDRN已经与品牌高度绑定。消费者认识丽驻兰,很大程度上是通过其医美产品建立起来的。这种医美背书,很难靠推出几款新品在短时间内复制。
上美愿意接手本土化,医美认知和品牌势能显然是重要考量。PharmaResearch在官宣稿中提到,上美拥有产品研发、品牌建设和销售运营能力,双方合作的目的之一,是借助这些能力加快丽驻兰化妆品在中国的商业化。
▍PharmaResearch研发实景图
PharmaResearch同时强调,丽驻兰全球扩张接下来需要解决的核心问题,是快速响应当地市场以及建立本地化生产、供应链体系。
双方由此形成互补。PharmaResearch提供PDRN技术、丽驻兰品牌和已经形成的医美认知;上美提供中国市场的产品开发、品牌运营、供应链和渠道商业化能力。后者是上美过去几年最擅长的事情。截至2025年,上美营收达到91.78亿元,其中韩束收入超过73.6亿元;公司官网显示,韩束已经连续三年位列抖音美妆第一。
因此,这次合作是各取所需。丽驻兰需要一个能把PDRN技术优势翻译成中国市场产品和生意的本土伙伴;上美需要的不是一种热门成分,而是一个已经占据PDRN心智的品牌。
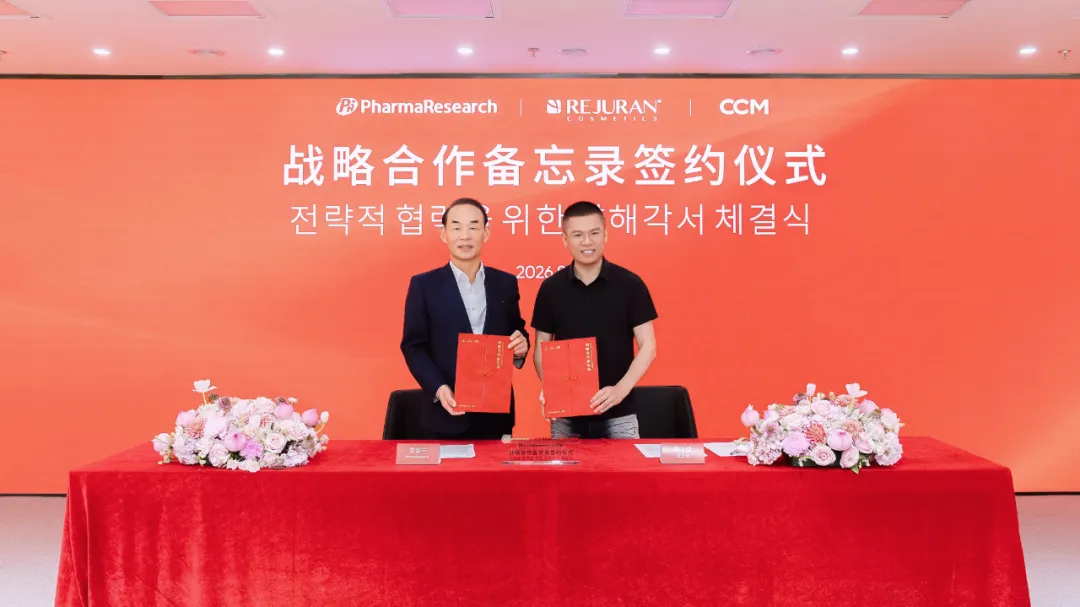
▍图源:上美股份官方号
如果双方最终按照目前披露的方向推进,上美获得的就不只是卖丽驻兰的机会,而有可能更深地参与一个成熟海外技术型品牌在中国的产品定义、品牌建设和本土经营。
这件事已经超出PDRN本身。
往前拉一个多月,丽驻兰不是孤例。
今年8月,上美已经用合资方式接手了AHAVA的中国业务。上美旗下全资子公司上海青道与复星体系公司、以色列护肤品牌AHAVA成立合资公司,上海青道持股70%,负责AHAVA在中国市场的生产、销售和运营。品牌资产仍属AHAVA,但经营主导权已经交到上美手里。
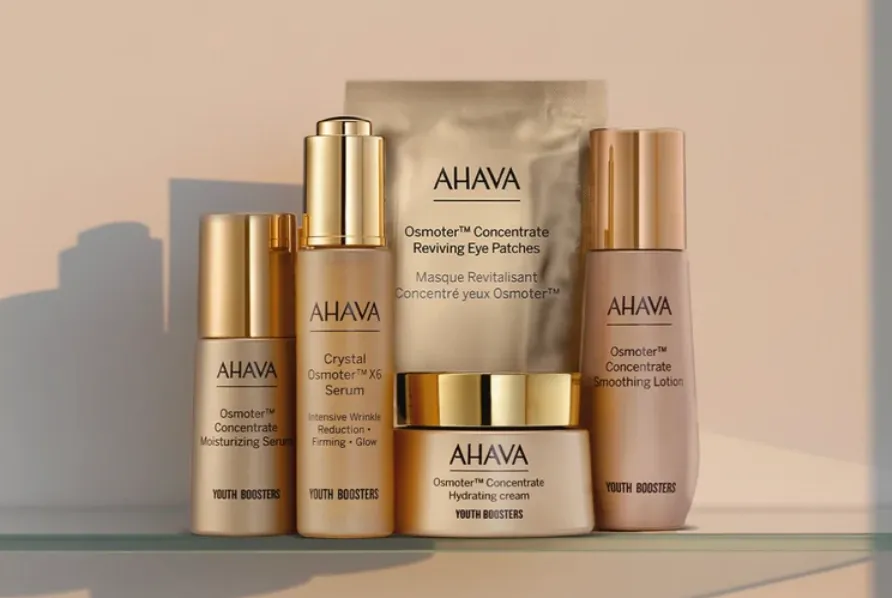
▍AHAVA产品矩阵(部分)
从AHAVA到丽驻兰,上美试图用合资和深度运营,把海外品牌的中国生意接进自己的体系,掌握中国市场的运营主导权。
这跟上美近年来给自己的定位变化吻合。上美官网已经不再简单将自己描述为一家多品牌化妆品集团,而是明确提出,要成为一家“以投资为驱动的化妆品品牌管理公司”。
过去,上美最熟悉的是内部孵化。韩束、一叶子、红色小象、newpage一页、安敏优等品牌,从产品开发到渠道、营销基本都生长于集团内部。这种方式控制力强,但一个新品牌从0做到拥有成熟认知,需要时间。
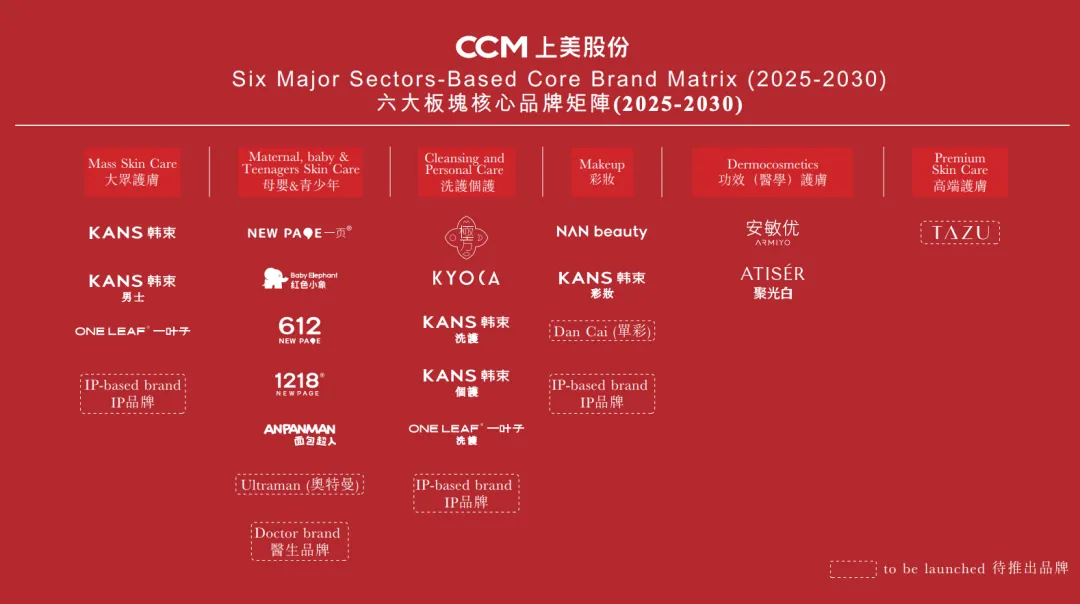
▍图源:上美股份2025年中期报告
AHAVA和丽驻兰代表另一条路。上美要找的是自带稀缺资产的品牌。AHAVA有死海资源和长期品牌故事,丽驻兰背后是PharmaResearch的再生医学技术和PDRN/PN认知。这类资产无法在短时间内自建,但可以通过合资和运营合作接入。
对一家品牌管理公司而言,找到有不可复制资产的品牌,比单纯增加品牌数量更重要。如果集团内部的品牌全部依靠自己从头孵化,增长必然受制于自身研发、团队和时间;通过投资、合资和本土运营把外部已经成熟的技术和品牌资产接入自身渠道与供应链,品牌矩阵扩张的速度就可能被重新定义。
上美今年已经表现出这种意图。除AHAVA之外,公司还在推进多个新品牌项目,并将“多品牌”与“全球化”列为下一阶段的重要战略方向;2026年其印尼生产基地也已启动建设,计划承担东南亚本土化生产职能。
由此可见,上美正在验证一种新的扩张方式:自己不拥有的品牌资产,可以通过资本连接;自己不具备的技术和品牌心智,可以通过合作获得;而最终决定这些资产能否在中国放大的,仍然是上美最熟悉的产品、营销、渠道和供应链。
如果这套模式跑通,上美所谓的“品牌管理公司”,才算真正从一个定位,变成一种可以复制的生意模式。