
全球化工行业可能迎来一笔重磅并购。
9月25日,德国化工巨头巴斯夫确认,正在与赢创及其第一大股东RAG-Stiftung就潜在收购展开探索性接触。赢创随后披露,巴斯夫发出的是一份非约束性接洽,涉及可能对赢创全部股份发起自愿公开收购要约。截至目前,双方尚未进入正式谈判。
两家公司都是全球美妆产业链的重要原料供应商。巴斯夫的个人护理原料业务覆盖表面活性剂、乳化剂、润肤剂、UV过滤剂等品类;赢创则在神经酰胺、活性物、生物技术和递送系统等领域布局较深。
巴斯夫为什么此时盯上赢创?这笔交易如果推进,美妆原料供应格局会怎么变?
根据赢创9月25日披露的信息,巴斯夫提出了一份非约束性接洽,涉及可能对赢创全部股份发起自愿公开收购要约。巴斯夫随后确认,已经分别与赢创及其第一大股东RAG-Stiftung展开探索性接触。
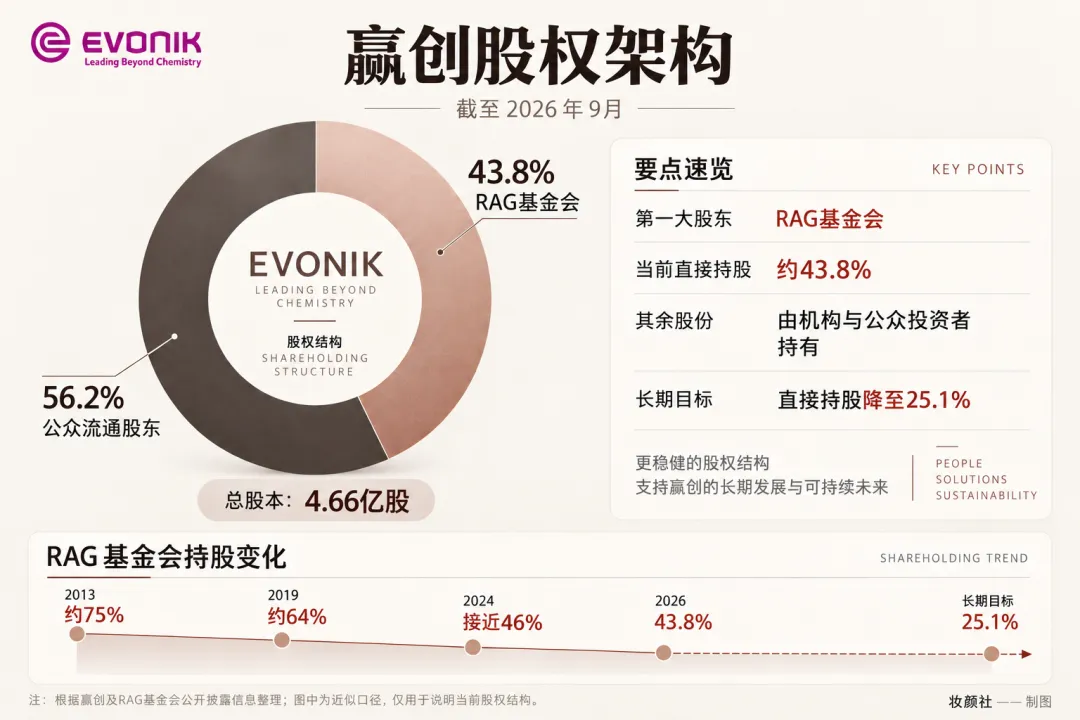
RAG-Stiftung的态度,是这笔交易能否推进的关键。目前,RAG-Stiftung持有赢创43.8%的股份,是公司第一大股东。巴斯夫此次同步与其展开沟通,也意味着后续交易推进很大程度上取决于这位核心股东的态度。
不过,交易目前仍处于非常早期的阶段。双方尚未进入正式谈判,巴斯夫也没有公布报价、交易条件和具体时间表。
消息公布前,赢创市值约84亿欧元(约合640亿元人民币);消息传出后,其股价一度上涨约11%,市值升至约92亿欧元(约合700亿元人民币)。资本市场已经开始交易这笔收购的预期,但巴斯夫最终是否会正式发出要约,仍未确定。
这笔交易出现之际,赢创正处于公司历史上规模最大的一轮重组中。9月22日,赢创刚刚公布新一轮战略调整,计划在2027年至2029年进一步削减成本,全球裁减约3200个岗位,并继续推进部分业务出售。公司管理层同时直言,欧洲化工行业正面临“结构性和经济性危机”。
巴斯夫也在重新调整业务版图。今年5月,公司启动CoreShift计划,将下一阶段重点放在化学品、材料、工业解决方案以及营养与护理四大核心业务,并明确提出,将继续寻找能够强化核心业务、推动盈利增长的收购机会。
两家公司的战略调整由此出现了一个交点:赢创正在压缩成本、出售资产,巴斯夫则在完成一轮业务梳理后,开始寻找新的增长资产。
在这一背景下,赢创究竟有什么是巴斯夫想要的?
从体量看,巴斯夫远大于赢创。2025年,巴斯夫实现销售额596.57亿欧元(约合人民币4561亿元),赢创同期销售额为141亿欧元(约合人民币1078亿元),两者相差超过四倍。
从业务结构看,两家公司整体重合有限,但个人护理原料是双方较为明显的交集之一。
在美妆原料领域,巴斯夫强在规模和产品覆盖。2025年,其护理化学品业务销售额达到47.65亿欧元(约合人民币364亿元)。单看个人护理领域,巴斯夫已经覆盖活性物、润肤剂、乳化剂、聚合物、表面活性剂、紫外线过滤剂等多个品类,同时拥有遍布全球的生产和研发网络。
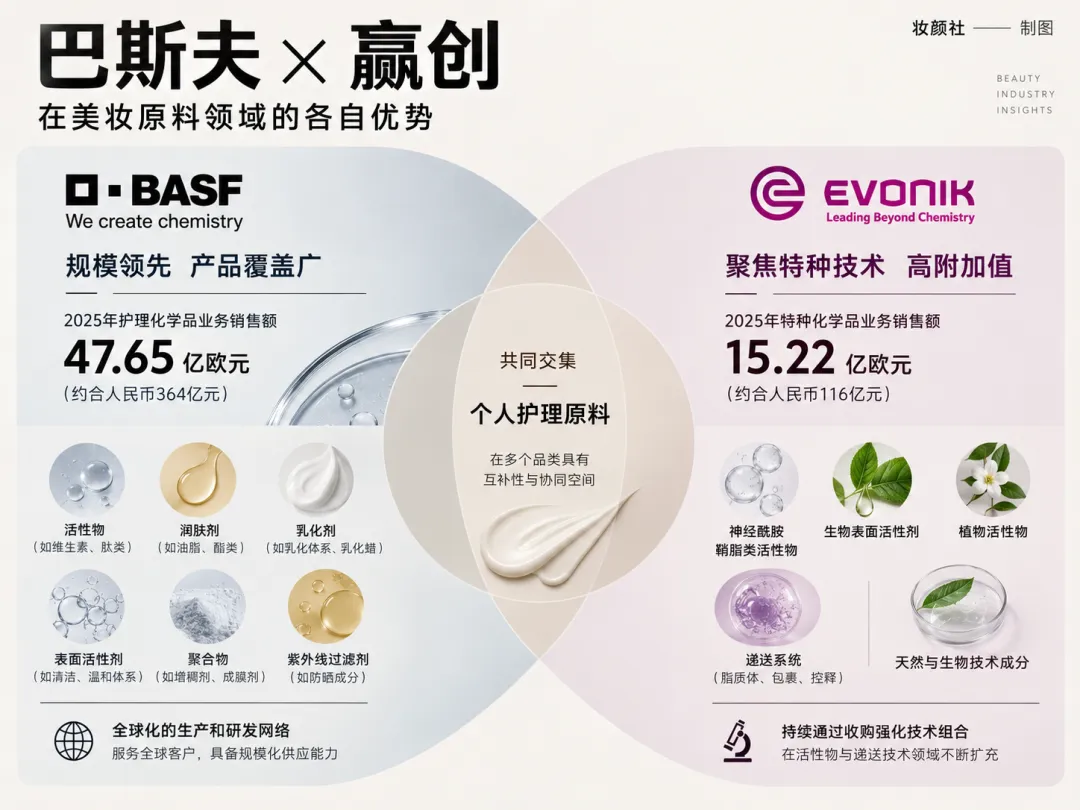
赢创的优势则更集中在高附加值的特种技术。从神经酰胺、鞘脂类活性物,到生物表面活性剂、植物活性物和递送系统,赢创近年来一直在扩充这部分业务。2021年,公司通过收购补入脂质体、包裹和控释等化妆品递送技术,此后又通过多笔收购扩充天然和生物技术活性物组合。
近两年,赢创对高附加值美妆原料的投入也进一步向中国延伸。今年3月,赢创选择在杭州举行的中国国际化妆品个人及家庭护理用品原料展上,全球首发一款「新型鞘脂原料」。
6月,赢创又在上海启用亚洲首个美妆科学与创新中心,将生物技术原料研发、配方开发、功效测试和消费者研究集中到同一个平台。中国正在成为赢创下一代美妆原料研发和商业化的重要市场。
从美妆业务来看,两家公司的互补关系已经比较清楚。巴斯夫拥有更庞大的基础原料体系、生产规模和全球供应网络,赢创则可以补入神经酰胺、生物表面活性剂、活性物和递送系统等特种技术。
如果交易最终落地,巴斯夫的美妆原料能力将进一步向高附加值活性物、递送技术和系统解决方案延伸。当然,赢创的资产横跨多个化工领域,塑料添加剂、特种聚合物等业务同样存在协同空间,巴斯夫目前也没有公布具体的收购逻辑。
但对美妆行业而言,一个更直接的问题已经摆在面前:如果两家头部原料商真正进入同一个体系,全球美妆原料市场会发生什么变化?
把巴斯夫和赢创放回全球美妆原料市场,这笔交易的分量会更加直观。
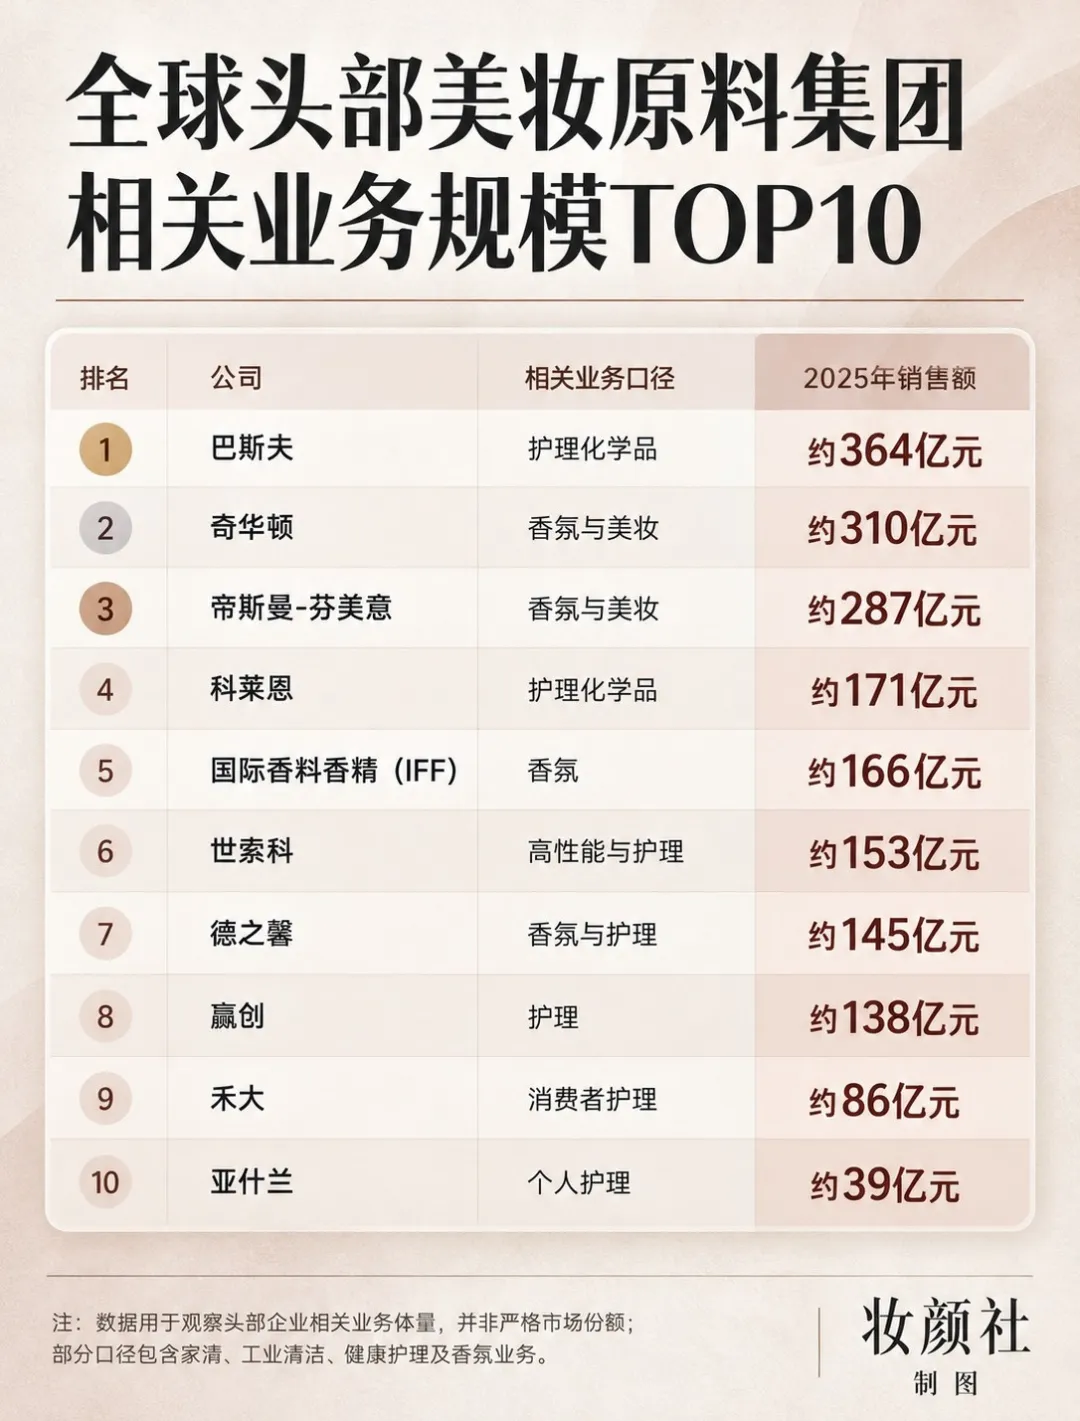
榜单反映出一个特点:全球美妆上游的头部企业来自不同赛道。
奇华顿、帝斯曼-芬美意、国际香料香精和德之馨拥有庞大的香精香料业务;巴斯夫、科莱恩、世索科、赢创则更多覆盖表面活性剂、乳化剂、润肤剂、活性物等个人护理原料;禾大和亚什兰等企业,则在专业功能原料和配方技术上拥有自己的优势。
如果巴斯夫收购赢创,最直观的变化首先发生在头部企业的体量上。
按照目前公开的相关业务口径粗略相加,巴斯夫与赢创2025年的相关业务规模将达到约502亿元。相比之下,奇华顿约310亿元,帝斯曼-芬美意约287亿元。巴斯夫原本已经位居榜首,加入赢创后,与其他头部企业之间的规模差距将进一步扩大。
与此同时,排名第八的赢创也将不再作为一家独立供应商参与全球竞争。两家公司原本分散的客户、研发、生产和技术资源,有机会被整合进同一个体系。
这组数据还有另一层值得关注的地方。奇华顿、帝斯曼-芬美意等头部企业很大一部分业务来自香精香料,而巴斯夫与赢创的组合更集中于护理化学品、功能原料和特种技术。
一旦交易落地,全球头部原料商中将出现一个体量超过500亿元、以综合护理原料为核心的大型平台。对科莱恩、世索科、禾大、亚什兰等企业而言,未来面对的也将是一个规模更大、业务覆盖更广的竞争者。
全球美妆上游的资产调整实际上已经开始。科莱恩近年来持续扩充化妆品活性物业务,世索科今年也启动了对高性能与护理业务的战略评估。越来越多国际化工集团正在重新决定,哪些美妆和护理资产值得继续投入,哪些业务需要出售或整合。
如果巴斯夫与赢创的交易继续推进,它很可能成为这一轮全球美妆上游重组中最具标志性的事件之一。下一步值得观察的,是其他国际原料巨头会不会随之加快收购、整合或业务调整。